[Analyse] Voiture électrique : est-il déjà trop tard pour rattraper la Chine ?
02/10/2026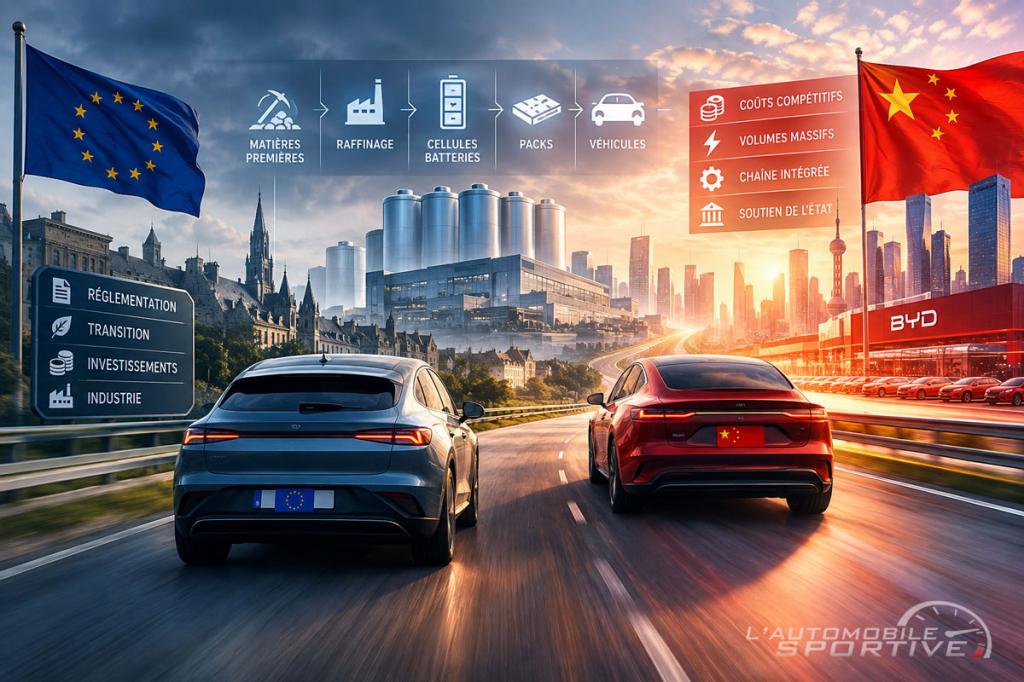
L'Europe a-t-elle laissé passer le train de la voiture électrique ? Alors que la Chine domine désormais une grande partie de la chaîne de valeur, des batteries aux véhicules à bas coût, les constructeurs européens tentent de combler un retard accumulé pendant plus d'une décennie. Mais entre les investissements dans les gigafactories, les nouvelles plateformes et l'arrivée de modèles électriques plus abordables, la bataille est loin d'être terminée. Reste une question : l'Europe peut-elle encore rattraper son retard sans chercher à reproduire exactement le modèle chinois ?
Pendant que la Chine construisait une industrie complète autour de la voiture électrique, l'Europe a longtemps avancé par étapes : réglementation, objectifs de CO₂, électrification progressive des gammes, développement de l'hybride et investissements dans les batteries.
Ce décalage ne signifie pas que l'industrie automobile européenne a abandonné le véhicule électrique. Au contraire : les ventes progressent désormais rapidement sur le Vieux Continent et l'offre s'est considérablement élargie. Mais sur un certain nombre de critères décisifs - coût de production, batteries, intégration de la chaîne d'approvisionnement et capacité à proposer rapidement des modèles électriques abordables - l'écart avec la Chine reste important. L'Agence internationale de l'énergie estime ainsi que le coût de production d'une voiture électrique est aujourd'hui supérieur de plus de 30 % dans les économies avancées par rapport à la Chine.
Comment l'Europe en est-elle arrivée là ? Et surtout, peut-elle encore combler une partie de son retard ?
Pendant longtemps, le véhicule électrique est resté un marché de niche
Le premier problème n'est pas technologique. Les constructeurs européens savaient produire des voitures électriques depuis longtemps.
Le problème était économique.
Pendant une grande partie des années 2000 et 2010, le véhicule électrique représentait un marché limité, avec des coûts de batteries élevés, une autonomie encore contraignante et des infrastructures de recharge insuffisantes. Dans le même temps, les constructeurs européens disposaient d'un modèle thermique extrêmement performant et rentable.
Le diesel occupait une place centrale dans cette stratégie, notamment en Europe. Les moteurs thermiques étaient largement amortis, les chaînes de production maîtrisées et les marges bien établies.
Le véhicule électrique, lui, nécessitait de remettre en question une grande partie de cette équation.
La Chine a fait un choix différent : investir très tôt dans l'ensemble de l'écosystème électrique, des batteries aux véhicules, afin de créer des volumes et de faire baisser progressivement les coûts.
Cette différence de stratégie allait devenir déterminante.
Le diesel a longtemps constitué un avantage… avant de devenir une contrainte
Le diesel n'explique pas à lui seul le retard européen dans l'électrique. Mais il permet de comprendre pourquoi la transition a été particulièrement complexe pour les constructeurs du continent.
Pendant des années, les industriels européens ont développé une expertise considérable dans les moteurs diesel. Cette technologie permettait d'offrir des consommations relativement faibles tout en conservant les performances et l'autonomie attendues par les clients.
Le scandale du Dieselgate, révélé en 2015, a profondément fragilisé cette stratégie.
Mais il serait trop simple de dire que le Dieselgate a provoqué à lui seul le basculement vers l'électrique. Le recul du diesel avait déjà commencé sur certains marchés et la pression réglementaire sur les émissions augmentait depuis plusieurs années.
Le scandale a surtout accéléré la remise en question d'une technologie dans laquelle l'industrie européenne avait énormément investi.
Au même moment, la Chine développait rapidement sa filière de batteries et son marché intérieur du véhicule électrifié.
Le problème européen n'était donc pas seulement d'abandonner progressivement le diesel. Il fallait simultanément construire une nouvelle chaîne industrielle.
Le piège de la rentabilité du thermique
C'est probablement l'un des dilemmes les plus importants auxquels ont été confrontés les constructeurs européens.
Le véhicule thermique était rentable. Le véhicule électrique demandait d'importants investissements et offrait initialement des marges beaucoup plus incertaines.
Pour un constructeur déjà installé, accélérer brutalement la transition signifie aussi prendre le risque de dévaloriser une partie de ses actifs industriels existants avant que la nouvelle activité électrique soit suffisamment rentable.
Il ne s'agit donc pas nécessairement d'une décision consciente visant à « retarder le futur ». C'est plutôt un problème classique d'industrie : le modèle qui génère aujourd'hui les bénéfices finance le modèle qui doit le remplacer demain.
La Chine disposait, elle, d'un avantage supplémentaire : son industrie automobile électrique s'est développée dans un marché en expansion rapide, avec un soutien public important et une concurrence féroce entre fabricants.
L'objectif n'était pas uniquement de vendre des voitures électriques. Il fallait également construire une industrie capable de produire batteries, moteurs, électronique et véhicules à grande échelle.
L'hybride rechargeable : une transition qui a aussi eu un coût
L'Europe n'a pas ignoré l'électrification. Elle a au contraire largement développé les véhicules hybrides et hybrides rechargeables.
Ce choix répondait à une logique industrielle compréhensible : réduire les émissions tout en conservant une partie des technologies et infrastructures existantes.
Mais cette stratégie comportait également un risque.
Chaque euro investi dans une architecture hybride complexe ne pouvait pas être investi simultanément dans une chaîne de traction électrique pure, dans les logiciels ou dans la production de batteries.
Il serait toutefois excessif d'opposer simplement une Europe qui aurait choisi l'hybride à une Chine qui aurait choisi exclusivement l'électrique. Le marché chinois s'est lui aussi fortement développé sur les hybrides rechargeables et les véhicules à prolongateur d'autonomie.
La véritable différence se situe davantage dans l'ampleur et la vitesse des investissements consacrés à l'ensemble de l'écosystème électrique.
La Chine a construit très tôt les volumes nécessaires pour faire baisser les coûts.
La batterie est devenue le véritable champ de bataille
Le moteur thermique était autrefois l'un des principaux avantages technologiques des constructeurs européens.
Dans la voiture électrique, une partie de cette valeur se déplace vers la batterie, l'électronique de puissance, le logiciel et la gestion de l'énergie.
Or c'est précisément sur les batteries que la Chine a construit une avance industrielle considérable.
En 2025, la Chine représentait environ 60 % du déploiement mondial de batteries pour véhicules électriques, contre près de 15 % pour l'Union européenne. Plus largement, l'AIE estime que la Chine représente environ 80 % des capacités de production de la chaîne d'approvisionnement des batteries lithium-ion.
Cette domination ne concerne pas seulement l'assemblage des cellules.
Elle s'étend aux matériaux, aux composants, au raffinage et à une partie importante des équipements nécessaires à leur fabrication.
C'est cette intégration qui donne aujourd'hui aux constructeurs chinois un avantage particulièrement difficile à reproduire.
Le problème européen n'est donc pas simplement de construire des gigafactories. Il consiste à reconstruire progressivement une partie de la chaîne de valeur située en amont.
Pourquoi les voitures électriques chinoises coûtent moins cher
L'écart de prix entre les voitures électriques chinoises et européennes ne vient pas uniquement du coût de la main-d'oeuvre.
Il résulte d'un ensemble de facteurs : économies d'échelle, intégration verticale, concurrence entre fabricants, maîtrise des batteries, chaîne d'approvisionnement locale et baisse rapide des coûts.
L'AIE estime que le coût de production des voitures électriques en Chine est aujourd'hui supérieur à 30 % inférieur à celui observé dans les économies avancées. Une partie significative de cet écart provient des batteries.
La différence est particulièrement importante sur les modèles abordables.
Et c'est là que se situe l'un des principaux défis européens.
Construire une voiture électrique premium à forte valeur ajoutée est une chose. Produire à grande échelle une voiture électrique familiale abordable en est une autre.
Une industrie européenne adaptée à l'amélioration plus qu'à la rupture
Pendant des décennies, l'industrie automobile européenne a construit son avantage sur une logique d'amélioration continue.
Moteurs plus efficaces, boîtes de vitesses plus sophistiquées, châssis plus performants, émissions réduites, matériaux plus légers : chaque génération améliorait la précédente.
Le véhicule électrique change en partie cette logique.
La performance dépend davantage de la batterie, du logiciel, de l'électronique, de l'architecture électrique et de la capacité à intégrer rapidement de nouvelles technologies.
Cela modifie également le rythme de développement.
Les nouveaux acteurs chinois ont pu construire leurs compétences directement autour de ces technologies, sans avoir à protéger un immense héritage industriel thermique.
Les constructeurs européens, eux, doivent simultanément transformer leurs usines, leurs fournisseurs, leurs plateformes, leurs logiciels et leurs compétences tout en continuant à vendre les véhicules qui financent leur activité.
L'Europe a réglementé plus vite qu'elle n'a industrialisé
C'est probablement l'un des débats les plus importants.
L'Union européenne a mis en place une politique climatique ambitieuse : normes d'émissions de CO₂, objectifs de réduction, développement des infrastructures et trajectoire vers la fin des ventes de voitures neuves à moteur thermique en 2035.
Mais pendant longtemps, la politique industrielle destinée à accompagner cette transformation a été moins coordonnée.
L'Europe a progressivement renforcé ses instruments. Le Green Deal Industrial Plan vise notamment à accélérer les capacités européennes dans les technologies bas carbone et à améliorer la compétitivité industrielle.
Elle a également adopté des mesures commerciales concernant les véhicules électriques produits en Chine, après l'enquête antisubventions de la Commission européenne.
Mais ces instruments arrivent dans une industrie où l'écart s'est déjà creusé.
La difficulté est donc désormais double : réussir la transition climatique tout en évitant que la valeur industrielle créée par cette transition soit principalement captée ailleurs.
La Chine n'a pas seulement construit des voitures électriques
C'est probablement le point le plus important pour comprendre l'avance chinoise.
Le succès de BYD, CATL, Geely, SAIC, NIO ou XPeng ne repose pas uniquement sur la conception de véhicules.
Il s'inscrit dans un écosystème beaucoup plus vaste.
Batteries, composants électroniques, matériaux, logiciels, moteurs électriques, infrastructures de recharge et production automobile se sont développés simultanément.
C'est cette profondeur industrielle qui rend le rattrapage difficile.
L'Europe peut construire une excellente voiture électrique sans disposer de toute cette chaîne de valeur. Mais elle reste alors dépendante de fournisseurs extérieurs pour une partie stratégique de son produit.
Pour autant, l'Europe n'a pas abandonné la bataille
Il serait cependant trompeur de présenter l'industrie européenne comme incapable de réagir.
Le marché électrique européen accélère désormais. Au premier semestre 2026, les véhicules électrifiés représentaient 52 % des ventes du groupe Renault en Europe, dont 18,8 % pour les modèles 100 % électriques.
Renault a également annoncé un objectif de réduction de 40 % du coût de ses véhicules électriques d'ici 2028 et développe notamment des technologies destinées à réduire le coût des batteries.
Le constructeur français a par ailleurs renforcé sa stratégie autour d'Ampere, avec des ambitions sur les véhicules électriques abordables et de nouveaux partenariats industriels.
Chez Volkswagen, la stratégie passe notamment par PowerCo et la montée en puissance de capacités européennes de production de cellules.
Ces initiatives ne suffisent évidemment pas à effacer plusieurs années de retard industriel.
Mais elles montrent que le scénario n'est plus celui d'une industrie européenne immobile.
Le marché européen lui-même est en train de changer
Il faut également éviter une autre erreur d'analyse : considérer que les consommateurs européens refuseraient durablement la voiture électrique.
Les données disponibles en 2026 montrent au contraire une accélération.
L'AIE estime que les ventes mondiales de voitures électriques ont dépassé 20 millions d'unités en 2025, soit une progression d'environ 20 % sur un an. Les véhicules électriques représentaient alors environ un quart des ventes mondiales de voitures neuves.
Dans l'Union européenne, environ 750 000 voitures neuves 100 % électriques ont été vendues entre janvier et avril 2026, selon la Commission européenne. L'élargissement de l'offre et l'arrivée de modèles autour de 25 000 euros contribuent notamment à cette progression.
Le problème n'est donc plus de savoir si le marché électrique existe.
Il existe.
La question est désormais de savoir qui captera la valeur de ce marché.
L'Europe ne doit pas forcément battre la Chine sur son propre terrain
C'est probablement là que se joue la prochaine décennie.
L'Europe ne dispose pas nécessairement des mêmes avantages que la Chine en matière de volumes, d'intégration industrielle ou de chaîne d'approvisionnement.
Chercher à reproduire exactement le modèle chinois serait donc difficile.
L'enjeu pourrait plutôt être de déterminer les domaines dans lesquels l'industrie européenne peut conserver ou reconstruire un avantage : efficacité énergétique, sécurité, ingénierie, logiciels, design, qualité industrielle, véhicules premium, technologies de batteries, production bas carbone ou encore véhicules électriques abordables fabriqués localement.
Le haut de gamme constitue toujours un actif important pour les constructeurs européens. Mais il ne doit pas être considéré comme un refuge garanti.
Les marques chinoises progressent également sur les segments à forte valeur ajoutée et investissent rapidement dans les technologies, le logiciel et l'expérience utilisateur.
L'avance européenne devra donc être entretenue, et non simplement héritée.
Le véritable enjeu : ne pas remplacer une dépendance par une autre
La transition vers l'électrique ne consiste finalement pas seulement à remplacer un moteur thermique par un moteur électrique.
Elle transforme toute la chaîne de valeur automobile.
Hier, la maîtrise du moteur était stratégique.
Demain, elle pourrait se situer davantage dans la batterie, les matériaux, le logiciel, les semi-conducteurs, l'électronique de puissance et la capacité à produire à faible coût.
Si l'Europe abandonne certaines de ces chaînes de valeur, elle risque de devenir dépendante de fournisseurs étrangers pour les composants les plus stratégiques de ses propres voitures.
C'est pourquoi la question industrielle est aussi importante que la question climatique.
L'Europe a pris du retard. Mais la partie est loin d'être terminée
L'industrie automobile européenne n'a pas perdu son savoir-faire.
Elle a perdu une partie de l'avantage qu'elle détenait dans l'ancienne automobile au moment où la valeur se déplaçait vers de nouvelles technologies.
La Chine a pris de l'avance parce qu'elle a investi très tôt dans les batteries, construit des volumes considérables et développé une chaîne d'approvisionnement particulièrement intégrée.
L'Europe, elle, a longtemps tenté de faire coexister l'ancien modèle et le nouveau.
Cette stratégie pouvait se comprendre économiquement. Elle a cependant eu un coût : celui du temps.
Aujourd'hui, le contexte est différent.
Le marché électrique mondial continue de progresser, les coûts diminuent et les constructeurs européens accélèrent leurs investissements. En parallèle, l'Union européenne cherche à renforcer sa propre capacité industrielle.
Le véritable défi ne sera donc pas simplement de vendre davantage de voitures électriques.
Il sera de produire les batteries, les logiciels, les composants et les véhicules de manière suffisamment compétitive pour que la transition électrique crée aussi de la valeur en Europe.
Le retard accumulé est réel. L'avance chinoise sur plusieurs maillons essentiels de la chaîne industrielle l'est également.
Mais l'issue de cette transformation ne dépendra pas uniquement du nombre de voitures électriques vendues.
Elle dépendra surtout d'une question beaucoup plus fondamentale : qui maîtrisera les technologies et les chaînes de valeur de l'automobile de demain ?
ACTUALITES autre
Voiture passion ou voiture raison : quelle différence de coût réelle ?
 Dans les discussions entre passionnés, un argument revient systématiquement lorsqu'il est question d'acheter une sportive : la consommation. V6, six c...
Lire la suite
Geely Smart Charging : une recharge de batterie en moins de 5 minutes !
 La course à la recharge ultra-rapide continue en Chine. Quelques mois seulement après l'annonce par BYD de sa technologie Flash Charging capable d'att...
Lire la suite
[Livre] Sportives anglaises, 100 Constructeurs et préparateurs
 Des Aston Martin aux Lotus, en passant par TVR, Marcos, Noble ou encore Ultima, l'industrie automobile britannique a produit certaines des voitures de...
Lire la suite
 LES SPORTIVES DES ANNEES 2000 A ACHETER MAINTENANT
 ENTRETIEN : QUE COMPREND UNE REVISION ?
 LA CORROSION DU CHASSIS AU CONTROLE TECHNIQUE